01
Proximidade
Você fala comigo, não com um call center.
VFC · Corretora de investimentos
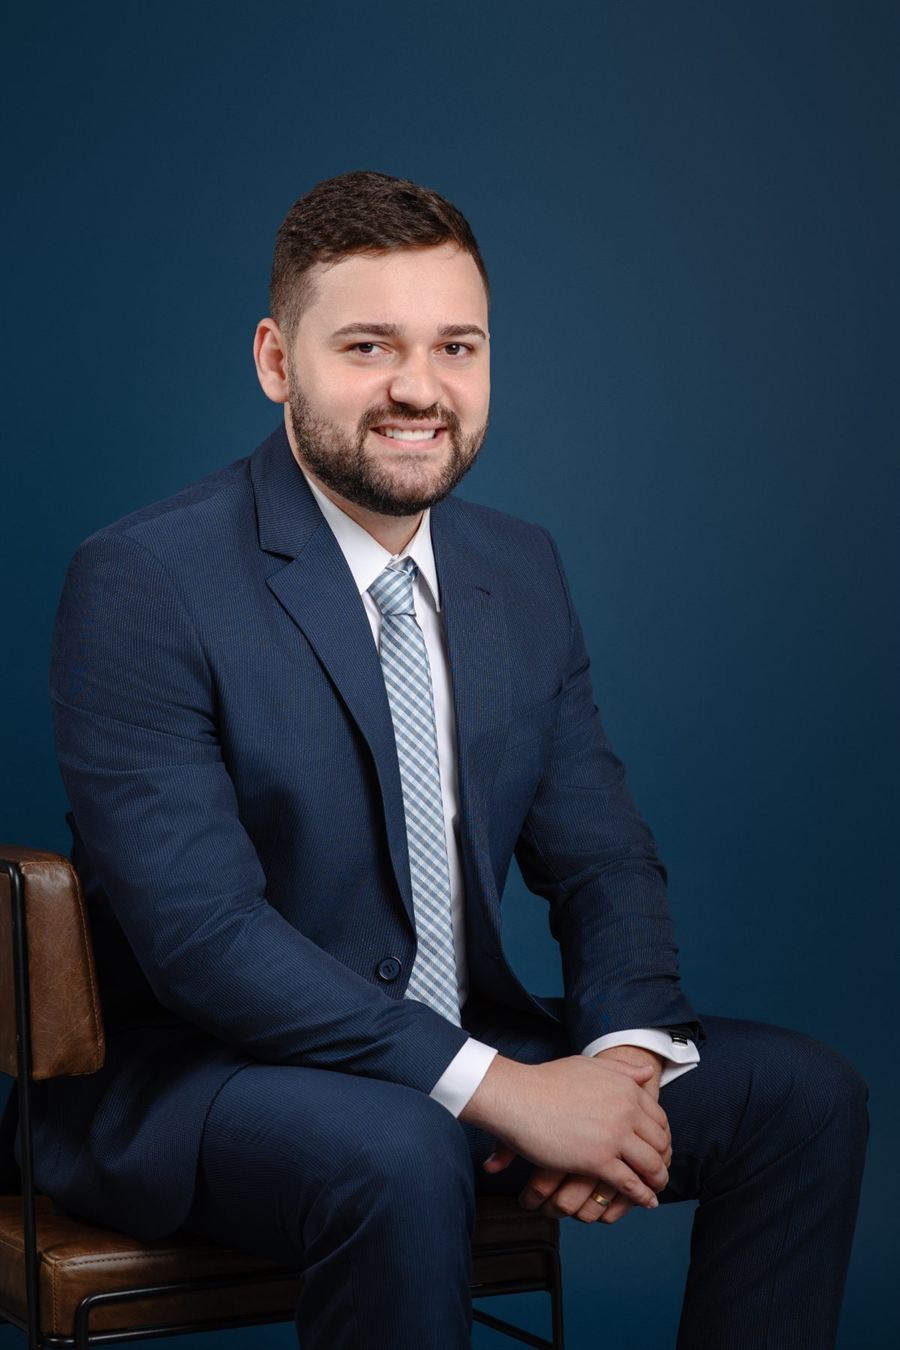
Consórcio não é só jeito de comprar: é crédito sem juros que vira imóvel para alugar, frota para rodar, patrimônio que rende. Irving Siqueira — 12 anos de mercado financeiro, uma década só em consórcio — monta a estratégia com a conta aberta na sua frente.
Sobre a VFC
Dedicada a te ajudar a investir na linha de crédito mais barata do Brasil.
Atuamos com proximidade, transparência e imparcialidade, sem vínculo exclusivo com uma única administradora — para oferecer sempre a solução mais alinhada ao seu perfil e aos seus objetivos.
01
Você fala comigo, não com um call center.
02
Taxas, prazos e regras na mesa antes de assinar.
03
Sem exclusividade: comparo administradoras e indico a sua.
Depoimentos
Cada cliente chegou com um objetivo diferente. Veja a estratégia que funcionou para cada um.


Quem fala com você
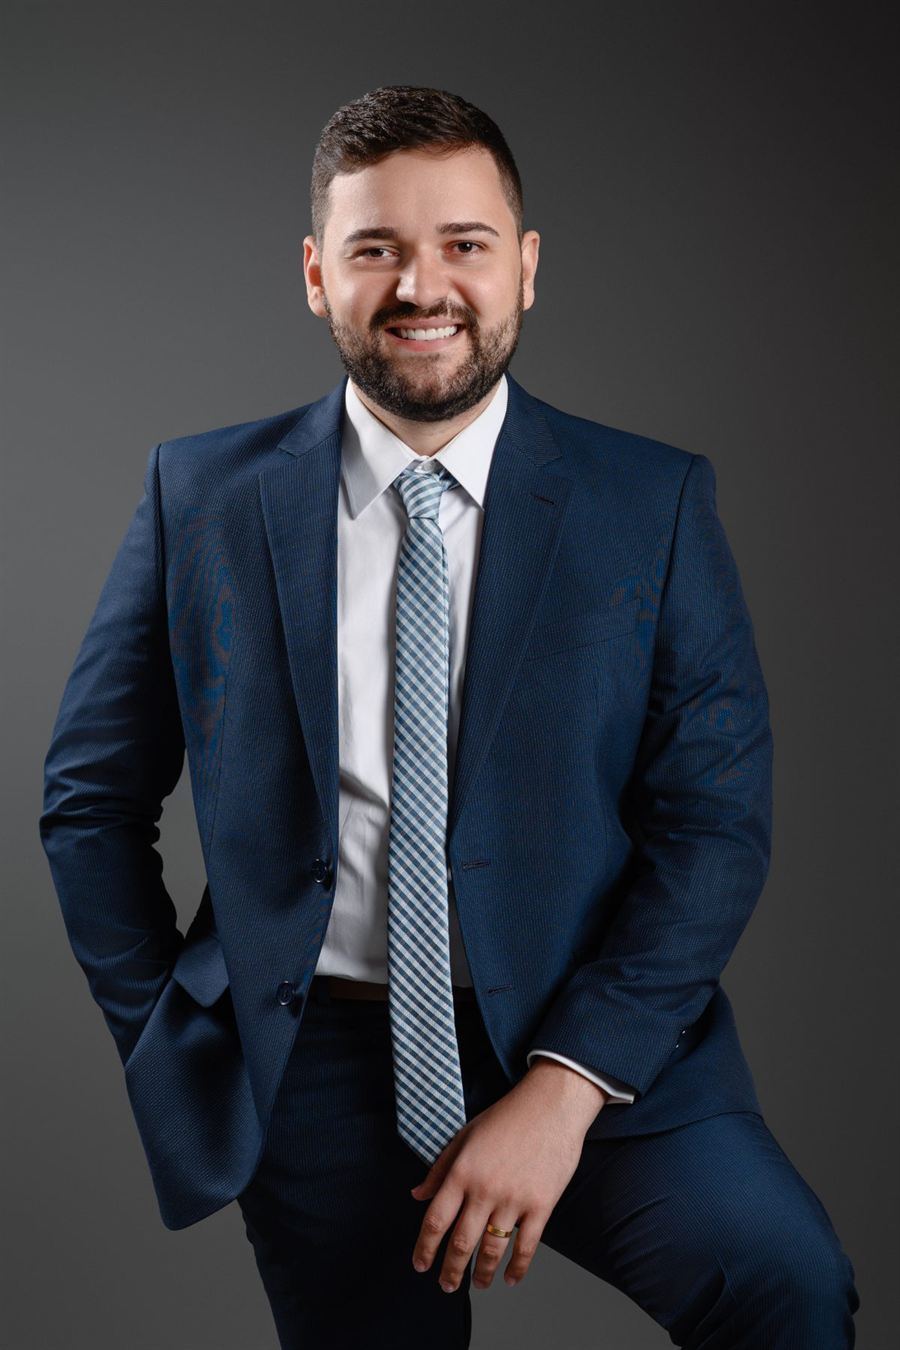
Sou especialista em consórcios, com mais de 12 anos de atuação no mercado financeiro e mais de uma década dedicada exclusivamente ao setor de consórcio. Construí minha trajetória com passagem por banco, onde atuei em atendimento, operação e comercial de Consórcio, desenvolvendo estratégias de comercialização e liderando a capacitação e o treinamento de equipes voltadas ao produto.
Essa vivência me deu domínio completo do segmento — do relacionamento com o cliente à execução da estratégia comercial. Sou Certificado PCA 10 pela ABAC e possuo a certificação ANBIMA C-Pro R (antiga CPA-20), credenciais que atestam minha especialização técnica no mercado financeiro e no setor de consórcios.
Cada objetivo tem um grupo, um prazo e uma estratégia de lance diferente. É nisso que eu entro.
01
Morar — ou alugar e receber
Crédito à vista para comprar melhor e transformar o bem em renda.
02
O carro, sem financiamento
Troque juros compostos por uma parcela que você escolhe.
03
Carta como ativo, renda no fim
Estratégia de lance, alavancagem e uso do crédito para quem investe.
04
Duas rodas planejadas
Grupos menores, prazos curtos, parcela leve.
05
Reforma, saúde, estudo, viagem
Objetivos que não são bens — com o mesmo custo baixo.
06
Caminhão e máquina
Expandir o negócio sem comprometer o caixa.
Contempladas
Cartas já contempladas, prontas para compra à vista — sem espera de sorteio e sem juros de financiamento.
Os valores exibidos já incluem a assessoria da VFC e estão sujeitos a confirmação e disponibilidade da administradora.
Respostas diretas para o que trava a decisão. Não achou a sua? Me chama no WhatsApp.
O consórcio é uma compra planejada e coletiva. Um grupo de pessoas com objetivo parecido se reúne, sob a gestão de uma administradora autorizada pelo Banco Central, e cada participante paga uma parcela mensal que forma o fundo comum do grupo.
A cada assembleia, um ou mais participantes são contemplados e recebem a carta de crédito para comprar o bem. Isso acontece de duas formas: por sorteio ou por lance (quando você antecipa um valor para ser contemplado antes).
Ou seja: não existe uma data fixa garantida para receber. Você pode ser contemplado logo nos primeiros meses ou mais adiante. Quem tem pressa usa a estratégia de lance — ou compra uma carta já contemplada, que tem o crédito liberado de imediato.
Não, consórcio não tem juros. Essa é a diferença estrutural em relação ao financiamento — e o principal motivo de o custo total ser menor.
O que existe são custos claros, definidos em contrato: a taxa de administração (a remuneração da administradora por gerir o grupo, e o principal custo do produto), o fundo de reserva (uma proteção do próprio grupo contra inadimplência, que nem todo grupo cobra) e, quando previsto, o seguro.
A taxa de administração varia bastante de uma administradora para outra — por isso comparar antes de assinar costuma representar uma economia real ao longo do plano.
Depende de quando você precisa do bem.
O financiamento te dá pressa: você compra hoje e paga depois, mas paga juros por essa antecipação — o que ao longo dos anos pode encarecer muito o valor total.
O consórcio te dá economia: sem juros, com custo total tipicamente bem menor. Em troca, você abre mão da garantia de data — pode ser contemplado por sorteio ou acelerar com lance.
Há ainda uma vantagem que costuma passar despercebida: quem é contemplado compra à vista, e poder de compra à vista abre espaço para desconto na negociação do imóvel ou do veículo.
Se você precisa do bem imediatamente mas quer o custo do consórcio, existe o caminho do meio: comprar uma carta já contemplada.
Dá para acelerar, sim — mas com estratégia, não com promessa. Nenhum consultor sério garante data de contemplação por sorteio.
O caminho real para antecipar é o lance. Se você tem recurso disponível, um lance competitivo encurta a espera. Se não tem dinheiro guardado, o lance embutido permite usar parte do próprio crédito para isso.
Antes disso, o que mais pesa é a escolha do grupo: número de participantes, prazo e política de lance mudam diretamente suas chances. E o básico é decisivo — manter as parcelas em dia, porque participante em atraso pode ficar fora dos sorteios.
Não necessariamente. O lance embutido existe exatamente para quem não tem uma reserva separada: você usa parte do próprio crédito como lance, sem tirar dinheiro do bolso.
O ponto de atenção é a consequência: se você embute, a carta que vai receber vem reduzida no valor embutido. Se o crédito restante não for suficiente para comprar o bem que você planejava, será preciso complementar com recurso próprio.
Por isso a estratégia inteligente costuma ser contratar um crédito maior desde o início, já contando com o embutido. Vale saber que nem toda administradora permite esse formato, e o percentual varia conforme o grupo.
Dentro do segmento contratado, a liberdade é grande. Se você entrou em um grupo de imóveis, pode comprar imóvel novo ou usado, residencial ou comercial, além de terreno, construção e reforma. Em grupos de veículos, carros novos ou seminovos, motos, caminhões e máquinas. Há ainda grupos de serviços, para objetivos como reforma, estudos, viagem e procedimentos.
O que não dá é usar o crédito fora do segmento — carta de imóvel não compra carro. Por isso escolher o segmento certo no início é decisivo: é o que garante que a carta faça exatamente o que você precisa.
O crédito do consórcio é vinculado à compra do bem — ele não cai na sua conta como dinheiro livre. Ao ser contemplado, você recebe uma carta de crédito e a administradora realiza o pagamento diretamente ao vendedor do imóvel ou do veículo, após a análise da documentação.
Isso não é burocracia à toa: é justamente essa regra que protege o grupo e mantém o sistema funcionando com segurança.
Existe um detalhe útil: parte do crédito pode ser destinada a despesas ligadas à aquisição, como documentação e impostos — normalmente até 10%, conforme a administradora e as regras do grupo. E, no caso de imóvel, o crédito também pode ser usado para quitar financiamento existente, dentro das regras do contrato.
Sim, em consórcio de imóvel o FGTS pode ser utilizado — e é um recurso que muita gente esquece que tem.
Ele pode ser usado, dentro das regras do FGTS e do contrato, para ofertar lance (ajudando a antecipar a contemplação), para amortizar ou quitar o saldo devedor, e para complementar o valor da compra.
Há condições a cumprir, definidas pelas regras do FGTS — como o imóvel ser residencial urbano e o participante atender aos requisitos de uso do fundo (tempo de trabalho sob o regime, não possuir outro imóvel na mesma localidade, entre outros). Cada caso precisa ser conferido antes.
Se você tem saldo de FGTS e pensa em imóvel, vale conversarmos: usar bem esse recurso costuma encurtar bastante o caminho até a contemplação.
Sim. A cota de consórcio pode ser transferida a outra pessoa, com a anuência da administradora — o novo titular assume o plano no ponto em que está, e passa pela análise cadastral normalmente.
É por isso que existe um mercado ativo de cotas, inclusive de cartas já contempladas. Sua cota é um bem que tem valor.
Outra possibilidade, dependendo da situação, é a desistência. Nesse caso, existem regras contratuais específicas sobre a devolução dos valores pagos, que normalmente ocorre conforme previsto em contrato e não de forma imediata — motivo pelo qual a transferência costuma ser a alternativa mais vantajosa.
O melhor caminho, porém, é prevenir: contratar uma parcela que caiba com folga no seu orçamento desde o início.
Essa preocupação é legítima, e o sistema prevê proteção para isso.
Os contratos de consórcio normalmente contam com seguro — como o seguro prestamista — que, em situações como falecimento ou invalidez permanente do titular, cobre o saldo devedor conforme as condições da apólice. Na prática, isso evita que a família herde a dívida e, dependendo do caso, o bem ou o crédito é preservado para os herdeiros.
Além disso, o sistema tem garantias estruturais: as administradoras são autorizadas e fiscalizadas pelo Banco Central, o patrimônio do grupo é separado do caixa da administradora, e há prestação de contas periódica aos participantes.
As coberturas e condições variam conforme o contrato e a administradora — é um dos pontos que eu faço questão de deixar claro antes de qualquer assinatura.
Diga onde você quer chegar. Eu comparo as administradoras disponíveis, monto o plano com a conta aberta e te mostro o caminho mais barato até lá — antes de qualquer assinatura.
Resposta no mesmo dia · sem compromisso · sem custo
Ou deixe seus dados que eu retorno